
Know your customer
Creditmanagement wordt nog vaak geassocieerd met openstaande facturen en klanten die te laat betalen. Maar op het moment dat een factuur vervalt, is een belangrijk deel van het kredietrisico al genomen. De klant is geaccepteerd, commerciële voorwaarden zijn afgesproken en producten of diensten zijn geleverd.
Goed creditmanagement begint daarom veel eerder: bij de vraag met wie doen we zaken, onder welke voorwaarden en welk financieel risico willen we daarbij accepteren?
Het doel is niet om risico volledig uit te sluiten. Zakendoen op krediet is juist een belangrijk onderdeel van B2B-handel. Het doel is om risico bewust te nemen en voortdurend opnieuw te beoordelen. Daarvoor is meer nodig dan een kredietscore van een externe leverancier. Externe kredietinformatie, commerciële klantinformatie en daadwerkelijk betaalgedrag moeten samen één actueel beeld vormen.
Know your customer begint vóór de eerste order
Bij een nieuwe prospect ontbreekt het belangrijkste stuk informatie: eigen ervaring. De organisatie heeft nog niet kunnen zien of deze klant facturen op tijd betaalt, afspraken nakomt of regelmatig disputen veroorzaakt.
Externe kredietinformatie vormt daarom een logisch vertrekpunt. Denk aan de juridische entiteit waarmee zaken wordt gedaan, groepsstructuur, financiële positie, kredietwaardigheid, sector, vestigingsland en beschikbare betaalervaringen. Op basis daarvan kan een eerste risicoprofiel worden opgesteld.
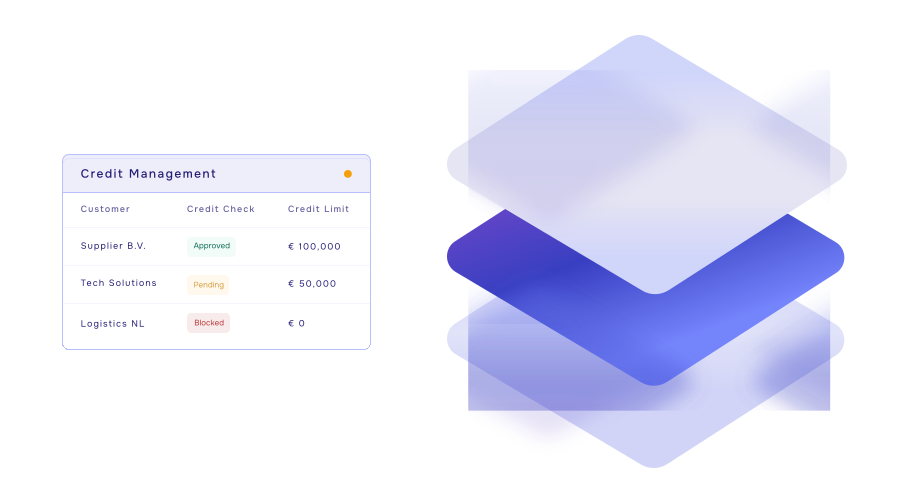
Dat profiel vertaalt zich vervolgens naar commerciële voorwaarden. Welke kredietlimiet is verantwoord? Is betaling binnen 14, 30 of 60 dagen acceptabel? Is vooruitbetaling wenselijk? Moet een deel vooraf worden betaald of is aanvullende zekerheid nodig?
Daarmee wordt creditmanagement onderdeel van het commerciële proces, in plaats van een controle die pas plaatsvindt wanneer Finance een probleem signaleert.
Een kredietbeslissing hoeft bovendien zelden uitsluitend ja of nee te zijn. Tussen onbeperkt op rekening leveren en helemaal niet leveren zitten veel mogelijkheden. Een organisatie kan een lagere kredietlimiet instellen, kortere betaaltermijnen afspreken, gefaseerd factureren of aanvullende zekerheid verlangen. Zo kan een verkoop soms verantwoord doorgaan zonder dat het volledige risico wordt geaccepteerd.
Een kredietrapport vertelt niet het hele verhaal
Externe kredietinformatie zegt veel over een onderneming, maar niet alles over de relatie die je er zelf mee hebt.
Daarvoor is interne klantinformatie minstens zo relevant. In CRM-systemen zoals Salesforce bevindt zich vaak een groot deel van de commerciële context: accounts, opportunities, toekomstige omzet, producten, contactmomenten en servicecases.
Voor creditmanagement is die context belangrijk. Stel dat een klant momenteel €100.000 aan openstaande facturen heeft en binnen zijn kredietlimiet blijft. Op zichzelf lijkt er weinig aan de hand. Maar wanneer Sales tegelijkertijd een nieuwe opportunity van €300.000 verwacht af te sluiten, verandert de potentiële exposure aanzienlijk.
Die informatie hoort beschikbaar te zijn voordat de deal wordt gesloten, niet nadat de order is verwerkt.
Hetzelfde geldt voor andere commerciële informatie. Hoe ontwikkelt de omzet bij deze klant zich? Zijn er nieuwe grote contracten in voorbereiding? Zijn uitzonderlijke betalingsvoorwaarden afgesproken? Zijn er lopende servicecases of commerciële disputen?
Een openstaande factuur die niet wordt betaald omdat de klant in financiële problemen zit, vraagt immers om een andere reactie dan een factuur die wordt tegengehouden vanwege een inhoudelijk geschil.
Daarom moet een credit controller niet alleen naar een debiteurenkaart kijken. Het relevante klantbeeld loopt over Sales, Finance en Customer Service heen.
Betaalgedrag maakt het risicobeeld persoonlijk
Zodra een prospect klant wordt, ontstaat een nieuwe en bijzonder waardevolle databron: het daadwerkelijke betaalgedrag bij de eigen organisatie.
Een externe kredietscore zegt iets over het algemene risico van een onderneming. De eigen betaalhistorie laat zien hoe die onderneming zich tegenover jou gedraagt.
Betaalt een klant structureel binnen de afgesproken termijn? Komt betaling meestal tien dagen later? Zijn herinneringen nodig voordat wordt betaald? Worden betaalafspraken nagekomen? Zijn er regelmatig gedeeltelijke betalingen? Ontstaan achterstanden geleidelijk of ineens?
Dat gedrag kan een ander beeld geven dan externe kredietinformatie alleen.
Een financieel sterke onderneming kan bijvoorbeeld structureel laat betalen omdat zij haar leveranciersvoorwaarden maximaal benut. Andersom kan een onderneming met een bescheiden kredietprofiel al jarenlang probleemloos en voorspelbaar betalen.
Daarom wordt het risicobeeld betrouwbaarder naarmate externe informatie wordt gecombineerd met eigen betaalervaring. Creditmanagement wordt daarmee dynamisch. Een kredietlimiet die twaalf maanden geleden logisch was, hoeft vandaag niet meer passend te zijn.
Kijk niet alleen naar betalingsachterstand, maar naar exposure
Een veelgemaakte fout is om kredietrisico uitsluitend te bekijken vanuit openstaande facturen. Maar de werkelijke exposure kan groter zijn.
Naast reeds gefactureerde bedragen kunnen bijvoorbeeld nog niet gefactureerde leveringen, lopende projecten of nieuwe verkoopkansen bestaan. Voor Finance is het daarom waardevol om verder vooruit te kijken dan de actuele accounts receivable.
Juist hier komen CRM- en financiële data samen.
Sales weet welke deals eraan komen. Het ERP weet wat besteld of geleverd is. Accounts Receivable weet welke bedragen openstaan en hoe de klant betaalt. Externe kredietinformatie geeft inzicht in veranderingen buiten de eigen organisatie.
Samen beantwoorden die bronnen een veel relevantere vraag:
Hoeveel risico lopen we werkelijk op deze klant als de commerciële plannen doorgaan zoals verwacht?
Dat maakt creditmanagement ook belangrijk voor groei. Een klant die sterk groeit kan commercieel aantrekkelijk zijn, maar kan tegelijkertijd steeds meer werkkapitaal en kredietruimte vragen. Zonder zicht op de totale exposure kan omzet sneller groeien dan de financiële ruimte die daarvoor beschikbaar is.
Van periodieke controle naar continu creditmanagement
Traditioneel wordt kredietwaardigheid vaak op vaste momenten gecontroleerd: bij klantacceptatie of tijdens een jaarlijkse review. Dat is overzichtelijk, maar financiële omstandigheden houden zich niet aan een kalender.
Een klant kan een belangrijke opdrachtgever verliezen. De betalingstermijn kan ongemerkt steeds verder oplopen. Een grote nieuwe deal kan de exposure plotseling verhogen. Een langdurig dispuut kan de openstaande positie vertekenen.
Modern creditmanagement monitort daarom veranderingen en zorgt dat relevante signalen op het juiste moment bij de juiste persoon terechtkomen.
Dat betekent niet dat iedere verandering automatisch moet leiden tot een blokkade. Wel moet duidelijk zijn wanneer opnieuw beoordeling nodig is.
Een organisatie kan bijvoorbeeld grenzen definiëren voor maximale exposure, afwijkingen in betaalgedrag, veranderingen in kredietwaardigheid of het overschrijden van een afgesproken kredietlimiet. Binnen die kaders kunnen standaardbeslissingen worden geautomatiseerd en uitzonderingen worden voorgelegd aan een credit controller.
Ook het kredietbeleid zelf wordt daarmee praktisch toepasbaar. In plaats van een beleidsdocument waarin staat dat “hoogrisicoklanten extra beoordeeld moeten worden”, worden regels onderdeel van het dagelijkse proces: welke informatie wordt gebruikt, welke limieten gelden, wie mag daarvan afwijken en welke goedkeuring is daarvoor nodig?
Creditmanagement is geen rem op Sales
Creditmanagement en Sales worden soms tegenover elkaar gezet. Sales wil omzet realiseren; Creditmanagement zou vooral willen voorkomen dat risico wordt genomen.
Die tegenstelling is onnodig.
Een verkoop is uiteindelijk pas succesvol wanneer de omzet ook daadwerkelijk in cash wordt omgezet. Tegelijkertijd heeft een organisatie die ieder risico probeert uit te sluiten weinig ruimte om zaken te doen.
Goed creditmanagement zoekt daarom niet naar de laagste kredietlimiet, maar naar een verantwoorde commerciële ruimte.
Daarvoor moeten Sales en Finance naar hetzelfde klantbeeld kijken. Sales moet kunnen zien hoeveel kredietruimte beschikbaar is en waarom bepaalde voorwaarden gelden. Creditmanagement moet weten welke deals eraan komen, hoe belangrijk de klantrelatie is en welke commerciële afspraken zijn gemaakt.
De uiteindelijke kredietbeslissing wordt daardoor niet alleen beter onderbouwd, maar ook beter uitlegbaar.
Creditmanagement wordt zo geen eindcontrole nadat Sales zijn werk heeft gedaan. Het wordt onderdeel van de commerciële besluitvorming zelf: know your customer, understand your exposure and decide under which conditions you want to do business.
Daarmee begint een gezond Order to Cash-proces niet bij de factuur, maar bij de eerste commerciële beslissing.