
Van openstaande factuur naar cash
Een verstuurde factuur is nog geen ontvangen betaling. Tussen beide momenten ligt een proces waarin communicatie, klantgedrag, betaalmogelijkheden en financiële verwerking samenkomen. Juist daar ontstaat vaak onnodig veel handwerk.
Openstaande facturen worden handmatig opgevolgd, herinneringen worden op vaste momenten verstuurd en betalingen moeten vervolgens nog worden gekoppeld aan de juiste posten. Ondertussen kunnen disputen blijven liggen, klanten verschillende betaalgewoonten hebben en Finance onvoldoende zicht hebben op welke actie werkelijk nodig is.
Goed ingerichte Collections & Payments draait daarom om meer dan sneller herinneringen versturen. Het doel is om openstaande facturen gericht op te volgen, betalen zo eenvoudig mogelijk te maken en ontvangen betalingen efficiënt terug te verwerken in de administratie.
Niet iedere openstaande factuur vraagt dezelfde aanpak
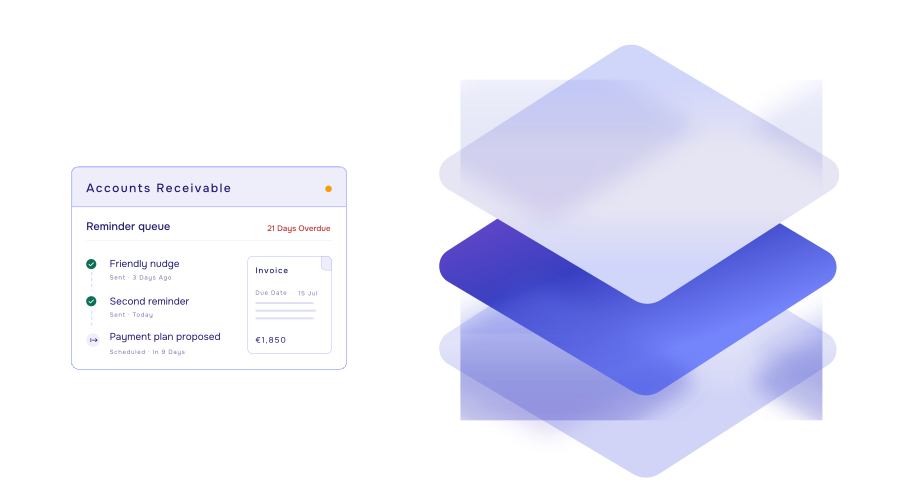
Traditioneel debiteurenbeheer volgt vaak een relatief vast schema. Een factuur bereikt de vervaldatum, daarna volgt een eerste herinnering, vervolgens een tweede en uiteindelijk mogelijk een aanmaning.
Dat proces is eenvoudig te organiseren, maar behandelt klanten alsof ze allemaal hetzelfde zijn.
In werkelijkheid verschilt betaalgedrag sterk. De ene klant betaalt consequent vóór de vervaldatum. Een andere betaalt altijd rond dag 35, ondanks een betaaltermijn van 30 dagen. Weer een andere betaalt pas na een herinnering, terwijl bij een vierde klant achterstanden vooral ontstaan door disputen of interne administratieve processen.
Een effectieve collections-strategie houdt rekening met die verschillen.
Klantsegmentatie kan daarbij worden gecombineerd met factoren zoals openstaand bedrag, DSO, betaalhistorie, ouderdom van de factuur en eerdere contactmomenten. Een kleine factuur bij een klant die structureel betrouwbaar betaalt, vraagt mogelijk een andere opvolging dan een grote achterstand bij een klant waarvan het betaalgedrag recent verslechtert.
Collections wordt daarmee minder een generiek herinneringsproces en meer een gerichte keuze: welke klant heeft op welk moment welke actie nodig?
Betaalgedrag is vaak voorspelbaarder dan de vervaldatum
De contractuele vervaldatum is belangrijk, maar vertelt niet noodzakelijk wanneer een klant daadwerkelijk gaat betalen.
Een organisatie kan bijvoorbeeld honderden klanten hebben die formeel binnen 30 dagen moeten betalen, terwijl een deel structureel rond dag 40 betaalt. Dat gedrag is niet wenselijk, maar wel voorspelbaar. Voor de dagelijkse collections-prioritering is die informatie waardevol.
Door historische betalingen mee te nemen, ontstaat een realistischer beeld van het verwachte betaalmoment. Afwijkingen vallen daardoor ook sneller op. Wanneer een klant die normaal altijd rond dag 28 betaalt na 40 dagen nog niets heeft voldaan, kan dat een belangrijker signaal zijn dan een klant die traditioneel rond dag 45 betaalt.
Betaalgedrag helpt daarmee om aandacht te richten waar verandering optreedt.
Hetzelfde geldt voor communicatie. Sommige klanten reageren goed op een automatische herinnering. Andere vragen om telefonisch contact of persoonlijke opvolging. Bij grote accounts kan een accountmanager een belangrijke rol spelen, terwijl standaardklanten volledig geautomatiseerd kunnen worden opgevolgd.
De kwaliteit van collections zit daarom niet in het aantal herinneringen dat wordt verstuurd, maar in de relevantie van de gekozen actie.
Een achterstallige factuur is niet altijd een betalingsprobleem
Een factuur kan onbetaald blijven omdat een klant niet wil of kan betalen. Maar minstens zo vaak ligt er een andere oorzaak.
Een ordernummer ontbreekt. De factuur is naar de verkeerde afdeling gestuurd. Een geleverd aantal klopt volgens de klant niet. Er bestaat onduidelijkheid over een tarief of contractafspraak. Of een gedeelte van de factuur wordt betwist.
In zulke gevallen heeft het weinig zin om steeds strengere herinneringen te sturen. Het probleem moet eerst inhoudelijk worden opgelost.
Daarom hoort dispute management bij collections.
Zodra een klant aangeeft waarom een factuur niet wordt betaald, moet die informatie worden vastgelegd en naar de juiste verantwoordelijke worden gestuurd. Finance kan een betalingsvraag doorgaans afhandelen, maar een discussie over prijzen, levering of contractvoorwaarden vraagt mogelijk betrokkenheid van Sales, Customer Service of Operations.
Door disputen afzonderlijk te registreren ontstaat bovendien beter inzicht in structurele oorzaken van betalingsvertraging. Wanneer steeds dezelfde klanten of factuurtypen tot vragen leiden, ligt de oplossing mogelijk eerder in het facturatieproces dan in collections.
Collections wordt zo niet alleen een middel om achter geld aan te gaan, maar ook een feedbackmechanisme voor het bredere Order to Cash-proces.
Maak betalen onderdeel van de communicatie
Een klant eraan herinneren dat een factuur openstaat is één stap. De betaling daadwerkelijk eenvoudig maken is een andere.
In veel B2B-processen bevat een herinnering nog steeds alleen de melding dat een bedrag moet worden overgemaakt, aangevuld met een factuurnummer en bankrekening. De klant moet vervolgens zelf naar de bankomgeving, de gegevens overnemen en de betaling initiëren.
Iedere extra handeling vormt frictie.
Door een betaallink direct in een herinnering, e-mail of klantportaal op te nemen, kunnen die stappen worden verkort. De klant kan vanuit de communicatie direct naar de betaling gaan, waarbij factuur- en betalingsinformatie al aan elkaar zijn gekoppeld.
Voor terugkerende betalingen kan automatische incasso nog een stap verder gaan. Wanneer daarvoor een geldig mandaat aanwezig is, hoeft de klant niet iedere individuele betaling opnieuw te initiëren. Dat kan vooral interessant zijn bij abonnementen, periodieke dienstverlening of andere voorspelbare factuurstromen.
De keuze voor een betaalmethode moet uiteraard passen bij de klantrelatie en commerciële afspraken. Het uitgangspunt blijft echter hetzelfde: hoe minder handelingen nodig zijn tussen betalingsintentie en daadwerkelijke betaling, hoe kleiner de kans dat een factuur onnodig blijft liggen.
Collections stopt niet zodra het geld op de bank staat
Voor de klant is het proces afgerond zodra de betaling is gedaan. Voor Finance is dat niet altijd het geval.
Een ontvangen bedrag moet nog worden gekoppeld aan de juiste klant en openstaande factuur of facturen. Dat klinkt eenvoudig wanneer één klant één factuur volledig betaalt en het juiste factuurnummer vermeldt. De praktijk kent echter veel uitzonderingen.
Een klant kan meerdere facturen in één betaling combineren. Een bedrag kan afwijken door een creditnota, korting of inhouding. Een omschrijving kan incompleet zijn. Betaling kan afkomstig zijn van een andere juridische entiteit binnen dezelfde groep. Of een klant betaalt slechts een gedeelte van de openstaande factuur.
Wanneer deze betalingen handmatig moeten worden uitgezocht, verplaatst het werk zich simpelweg van collections naar cash application.
Automatische matching probeert ontvangen betalingen daarom te koppelen aan openstaande posten op basis van beschikbare gegevens, zoals factuurnummers, bedragen, klantinformatie en betalingsreferenties. Alleen wanneer geen betrouwbare match kan worden gemaakt, hoeft een medewerker de betaling handmatig te beoordelen.
Daarmee geldt hetzelfde principe als eerder in het proces: standaardgevallen automatisch verwerken, uitzonderingen gericht voorleggen.
Snelle verwerking maakt de werkelijkheid betrouwbaarder
Correcte matching is niet alleen een administratief efficiëntievraagstuk. Het bepaalt ook de kwaliteit van de informatie waarop collections wordt gestuurd.
Wanneer een klant gisteren heeft betaald maar de betaling nog niet aan de openstaande factuur is gekoppeld, lijkt die factuur administratief nog achterstallig. Het gevolg kan zijn dat dezelfde klant vandaag ten onrechte een herinnering ontvangt.
Dat is niet alleen inefficiënt, maar kan ook de klantrelatie schaden.
Snelle verwerking van betalingen zorgt ervoor dat de openstaande posten zo dicht mogelijk aansluiten op de werkelijke situatie. Zodra een betaling betrouwbaar is gematcht, kan de betreffende post worden afgesloten en stopt ook de verdere opvolging.
Daarmee vormt payment matching de terugkoppeling waarmee de collections-cyclus wordt gesloten.
Automatiseer de routine, niet iedere klantinteractie
Collections is bij uitstek een proces waarin automatisering veel repeterend werk kan wegnemen. Dat betekent niet dat menselijke communicatie verdwijnt.
Standaardherinneringen, betaalbevestigingen, het aanbieden van betaalmogelijkheden en het prioriteren van dossiers kunnen grotendeels automatisch verlopen. Daardoor ontstaat juist meer ruimte voor de gevallen waarin persoonlijk contact waarde toevoegt.
Een belangrijke klant met een groot openstaand bedrag en een complex dispuut vraagt mogelijk om overleg tussen Credit Management, Sales en de klant. Een kleine factuur die enkele dagen achterstallig is bij een klant die normaal goed betaalt, hoeft diezelfde aandacht niet te krijgen.
Automatisering maakt dat onderscheid schaalbaar.
Ook AI kan daarin een aanvullende rol spelen, bijvoorbeeld door inkomende reacties op betalingsherinneringen te interpreteren, berichten samen te vatten of een vervolgstap voor te stellen. De financiële werkelijkheid zelf blijft echter deterministisch: een betaling is ontvangen of niet, een factuur staat open of is afgesloten en het openstaande bedrag moet herleidbaar blijven.
Van factuur naar cash als één proces
Collections & Payments wordt soms verdeeld over verschillende teams, systemen en taken. Toch zijn ze vanuit Order to Cash sterk met elkaar verbonden.
Collections probeert de betaling op gang te brengen. Payment-mogelijkheden verlagen de drempel om daadwerkelijk te betalen. Cash application verwerkt vervolgens het ontvangen bedrag en zorgt dat de administratie weer aansluit op de werkelijkheid.
Wanneer die stappen los van elkaar worden georganiseerd, ontstaan gemakkelijk gaten. Een betaling wordt gedaan maar niet tijdig herkend. Een dispuut wordt gemeld maar niet meegenomen in de opvolging. Een herinnering vraagt om betaling zonder de klant een eenvoudige manier te geven om die betaling direct uit te voeren.
Een geïntegreerde benadering kijkt daarom naar de volledige beweging van openstaande factuur naar ontvangen en verwerkte cash.
De vraag is dan niet alleen hoe krijgen we klanten sneller zover dat ze betalen? Het gaat ook om hoe herkennen we welke actie nodig is, hoe verwijderen we onnodige betaalfrictie en hoe zorgen we dat ontvangen geld direct in de juiste openstaande positie wordt verwerkt?
Wanneer die drie onderdelen op elkaar aansluiten, wordt collections minder reactief, wordt betalen eenvoudiger voor de klant en ontstaat sneller een betrouwbaar beeld van wat werkelijk nog openstaat.